2022年中国服务机器人行业研究报告 人工智能应用系统集成服务的新纪元
随着人工智能技术的快速发展,服务机器人行业正迎来前所未有的发展机遇。2022年,中国服务机器人市场呈现出蓬勃发展的态势,人工智能应用系统集成服务成为推动行业进步的关键力量。本报告旨在深入分析2022年中国服务机器人行业的发展现状、趋势及挑战,为行业参与者提供有价值的参考。
一、行业概述
服务机器人是指用于非工业场景的机器人,能够半自主或全自主工作,为人提供服务。根据应用场景,可分为家用服务机器人、医疗服务机器人、教育服务机器人、物流服务机器人等。2022年,中国服务机器人市场规模持续扩大,主要得益于政策支持、技术进步和市场需求增长。
二、市场规模与增长
2022年,中国服务机器人市场规模达到数百亿元,同比增长显著。其中,家用清洁机器人和教育机器人占据较大市场份额,医疗和物流机器人增长迅速。预计未来几年,随着人工智能技术的深度融合,市场规模将进一步扩大。
三、人工智能应用系统集成服务的关键作用
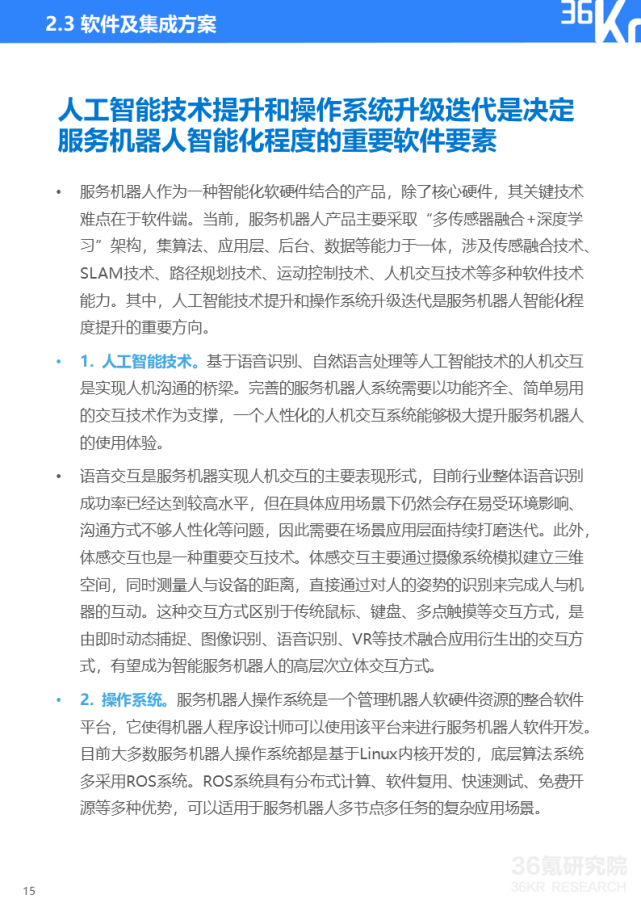
人工智能应用系统集成服务是服务机器人行业发展的核心驱动力。通过集成计算机视觉、语音识别、自然语言处理、机器学习等技术,服务机器人能够实现更智能的交互和决策。系统集成服务包括硬件与软件的整合、数据处理与分析、算法优化等,提升了机器人的性能和用户体验。
四、主要应用领域分析
- 家用服务机器人:扫地机器人、陪伴机器人等,集成智能导航、语音交互等功能,市场需求旺盛。
- 医疗服务机器人:手术机器人、康复机器人、消毒机器人等,集成高精度视觉和远程操作技术,应用前景广阔。
- 教育服务机器人:教学机器人、编程机器人等,集成AI教育内容,助力个性化学习。
- 物流服务机器人:仓储机器人、配送机器人等,集成自动驾驶和路径规划技术,提高物流效率。
五、技术趋势与创新
- 多模态交互技术:融合语音、视觉、触觉等多种交互方式,提升自然交互体验。
- 自主导航与定位:SLAM技术、深度学习的应用,使机器人更精准地感知环境。
- 云端智能与边缘计算:通过云边协同,实现数据共享和实时决策。
- 人机协作安全:安全控制算法和传感器集成,保障人机共融环境下的安全。
六、政策环境与标准建设
中国政府出台了一系列政策支持服务机器人产业发展,如《“十四五”机器人产业发展规划》等,强调人工智能与机器人技术的融合。行业标准体系逐步完善,为产品质量和互联互通提供保障。
七、挑战与机遇
挑战包括技术瓶颈(如复杂环境下的感知与决策)、成本压力、数据安全与隐私保护等。机遇则来自于人口老龄化、消费升级、数字化转型带来的需求增长,以及AI技术突破带来的创新空间。
八、未来展望
服务机器人将更加智能化、个性化,人工智能应用系统集成服务将向平台化、模块化方向发展。预计到2025年,中国服务机器人市场规模将成为全球重要一极,并在更多场景实现落地应用。
结论
2022年中国服务机器人行业在人工智能应用系统集成服务的推动下取得显著进展。行业参与者应抓住技术融合与市场需求的机遇,应对挑战,共同推动服务机器人产业的高质量发展。
如若转载,请注明出处:http://www.deepsca.com/product/35.html
更新时间:2026-11-01 08:28:14