2025年中国AIoT产业全景图谱 人工智能行业应用系统集成服务的崛起与演进
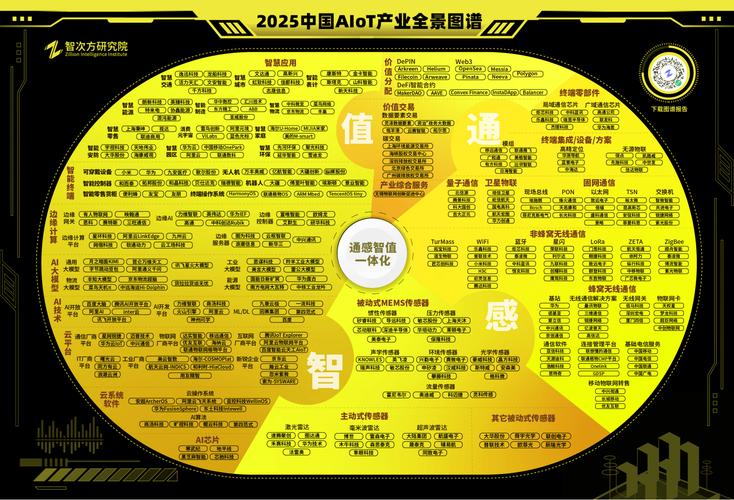
随着物联网与人工智能技术的深度融合,AIoT(人工智能物联网)正从概念走向规模化落地。智次方研究院发布的《2025年中国AIoT产业全景图谱报告》系统描绘了这一领域的产业生态,其中“人工智能行业应用系统集成服务”作为连接底层技术与垂直场景的关键环节,日益成为推动产业价值释放的核心力量。
一、系统集成服务的产业定位与演进逻辑
在AIoT产业全景图谱中,系统集成服务位于“应用层”与“平台层”之间,承担着将AI算法、物联网感知设备、边缘计算、云平台等能力整合为可交付的行业解决方案的职能。与传统IT系统集成不同,AIoT系统集成强调数据驱动的智能决策闭环——从传感器采集、边缘预处理、模型推理到业务系统联动,需跨厂商、跨协议、跨平台完成端到端集成。智次方研究院指出,2025年的系统集成服务商已从单纯的设备集成商演变为“AI能力编排者”,其核心竞争力在于对行业场景的深刻理解与异构技术栈的整合能力。
二、驱动因素:政策、需求与技术的三重共振
政策层面,数字经济、新型工业化、智慧城市等国家战略持续推进,为AIoT集成服务创造了广阔的制度空间。需求层面,制造、能源、交通、安防、医疗等行业面临劳动力短缺、能效优化与安全合规压力,亟需一体化智能方案。技术层面,边缘AI芯片算力提升、大模型轻量化、5G RedCap与低功耗广域网普及,使得复杂场景的实时智能成为可能。智次方报告特别强调,2025年生成式AI与AIoT的结合催生了“语义化集成”新范式——通过自然语言指令完成设备编排与策略生成,降低集成门槛。
三、场景纵深:从碎片化项目到标准化复制
报告以四位一体的应用视角梳理了系统集成服务的重点赛道。在智能制造领域,集成服务商围绕产线质检、设备预测性维护、能耗优化构建模块化方案,如AI视觉检测与MES/SCADA系统的一体化交付;在智慧能源领域,源网荷储协同与碳管理使集成商需兼具电力自动化与AI数据分析能力;在智慧交通领域,车路协同与自动驾驶路侧基础设施集成成为新增长极;在公共安全与智慧医疗领域,集成商需应对多级平台贯通与数据安全合规要求。值得注意的是,2025年的趋势是从碎片化定制走向行业模板复用——头部集成商积累的构件库与知识库开始形成规模效应。
四、竞争格局与生态协同
智次方将中国AIoT系统集成服务市场分为三类主体:一是以海康威视、千方科技为代表的厂商系集成服务商,依托自有硬件与AI能力向解决方案延伸;二是以太极股份、神州数码为代表的综合型【行业内容由用户完成】系统集成商,以客户关系和总包能力见长;三是以垂直领域专注创新企业为代表的“小而美”冠军,深耕特定场景形成差异化壁垒。报告强调,集成服务商与芯片模组商、云平台厂商、算法供应商构建的生态协同——尤其与信创生态、国产算力的适配——正成为竞争力的分水岭。
五、挑战与展望
面向2025,系统集成服务面临多重挑战:异构设备标准化不足导致集成成本高企;行业数据孤岛与隐私安全问题制约跨域协同;复合型人才(懂产业+懂AI+懂IT)短缺长期存在。交付模式正从项目制向订阅制与运营服务转型,服务效益逐步从系统建设向持续经营的运营模式迁移。智次方研究院判断,2025—2027年,具备开放平台生态打通能力、沉淀非代码资产体系与标准化模块组合能力的系统集成服务商,将在AIoT碎片化时代中构筑显著的护城河,引导行业多元平台生态从概念走向规模化复制。
如若转载,请注明出处:http://www.deepsca.com/product/37.html
更新时间:2026-11-01 11:16:59